 Na sygnale
 2°C
Jednoosobowa działalność gospodarcza: co to jest, jak założyć i ile kosztuje
Najważniejsze
Jednoosobowa działalność gospodarcza (JDG) to zarobkowa działalność jednej osoby fizycznej, prowadzona we własnym imieniu i w sposób ciągły, po wpisie do CEIDG. Właściciel odpowiada za zobowiązania firmy całym majątkiem, także prywatnym. Rejestracja nic nie kosztuje, a główny koszt to składki: w 2026 roku od 432,54 zł miesięcznie na uldze na start.
- Liczby: pełny ZUS bez chorobowego 1788,29 zł
- Jak: złóż wniosek do CEIDG tylko online
- Uwaga: zdrowotna minimum 432,54 zł miesięcznie
- Uwaga: limit bez rejestracji 10 813,50 zł kwartalnie
Na czym polega jednoosobowa działalność?
Przedsiębiorcą jest tu sam właściciel, a firma nie jest odrębnym podmiotem. Pod względem prawnym JDG to osoba fizyczna, która wykonuje działalność na własne nazwisko. Decyzje urzędu są adresowane do niej osobiście.
- Znaczenie ustawowe: art. 3 ustawy Prawo przedsiębiorców z 6 marca 2018 r. opisuje działalność gospodarczą jako zorganizowaną działalność zarobkową, wykonywaną we własnym imieniu i w sposób ciągły.
- Nazwa: JDG występuje pod nazwą zawierającą co najmniej imię i nazwisko w mianowniku. Dodatki są dozwolone, o ile nie wprowadzają w błąd.
- Jeden wpis: jedna osoba ma jeden wpis w Centralnej Ewidencji i Informacji o Działalności Gospodarczej (CEIDG), ale może mieć w nim różne rodzaje działalności. Drugi rodzaj dopisuje się do istniejącego wpisu, a nie zakłada kolejnej firmy.
Kto odpowiada za długi firmy?
Właściciel, całym majątkiem: firmowym i prywatnym. Bez rozdzielności majątkowej za zobowiązania firmy może odpowiadać także współmałżonek, z całego lub niektórych składników majątku wspólnego (BGK). Moja rada: przed pierwszą dużą umową sprawdź ustrój majątkowy w małżeństwie, a nie dopiero przy problemie.
Kto może założyć JDG?
Pełnoletnia osoba fizyczna, a małoletni tylko przez przedstawiciela ustawowego.
- Pełnoletni zakłada firmę sam, także jako student lub osoba zatrudniona na etacie.
- Obywatele UE i cudzoziemcy z odpowiednim prawem pobytu (szybkafaktura.pl).
- Wykluczeni: osoby objęte prawnym zakazem prowadzenia działalności.
Czym JDG różni się od działalności nierejestrowanej i spółki z o.o.?
Granicą są skala przychodu i ryzyko majątkowe. Poniżej limitu nie trzeba nic rejestrować, powyżej zakłada się JDG, a przy dużym ryzyku rozważa się spółkę.
Biznes.gov.pl używa nazwy „działalność nierejestrowa”. Limit jest od 2026 roku kwartalny i wynosi 225% minimalnego wynagrodzenia (kwota w tabeli). Skorzysta z niego ten, kto nie prowadził działalności gospodarczej przez ostatnie 60 miesięcy. Po przekroczeniu limitu zostaje 7 dni na rejestrację w CEIDG.
| Działalność nierejestrowana | JDG | Jednoosobowa spółka z o.o. | |
|---|---|---|---|
| Rejestr | brak wpisu do CEIDG | CEIDG | KRS |
| Limit przychodu | 10 813,50 zł kwartalnie | brak | brak |
| Kapitał zakładowy | 0 zł | 0 zł | min. 5000 zł |
Jednoosobowa spółka z o.o. to inny byt niż JDG. Ma pełną księgowość, a odpowiedzialność za zobowiązania jest ograniczona do majątku spółki. JDG można przekształcić w jednoosobową spółkę z o.o. bez likwidacji, a przekształcenie rejestruje się w KRS.
Moim zdaniem mały, niepewny przychód przemawia za testem bez rejestracji. Kontrakty z dużym ryzykiem warto policzyć pod kątem spółki.
Jak założyć JDG w 2026 roku?
Wyłącznie przez internet: od 1 listopada 2026 r. wniosek o wpis do CEIDG (CEIDG-1) składa się tylko online i bez opłaty (Biznes.gov.pl). Wyjątek dotyczy małoletnich. Ich przedstawiciel ustawowy składa wniosek papierowy w urzędzie gminy lub miasta albo pocztą, z podpisem poświadczonym notarialnie.
Zakładanie jednoosobowej działalności gospodarczej krok po kroku wygląda tak:
- Wybierz nazwę z imieniem i nazwiskiem oraz kody PKD dla swoich rodzajów działalności.
- Sprawdź, czy branża wymaga koncesji, zezwolenia lub wpisu do rejestru działalności regulowanej.
- Złóż wniosek CEIDG-1 przez Biznes.gov.pl albo mObywatel i wskaż w nim formę opodatkowania.
- Zgłoś się do ubezpieczeń w ciągu 7 dni od rozpoczęcia działalności, jeśli nie zostało to zgłoszone przy rejestracji: formularzem ZUS ZUA, a przy uldze na start ZUS ZZA.
- Złóż VAT-R najpóźniej w dniu poprzedzającym pierwszą sprzedaż objętą VAT, jeśli ta sprzedaż Cię dotyczy.
Wpis przekazuje dane do ZUS i urzędu skarbowego, a NIP i REGON są nadawane bez osobnego wniosku. Sprawy podatkowe załatwisz w Urzędzie Skarbowym w Rudzie Śląskiej przy ul. Kokotek 6. Urząd przyjmuje w poniedziałki 8:00-18:00 i od wtorku do piątku 8:00-15:00.
Ile kosztuje JDG na starcie?
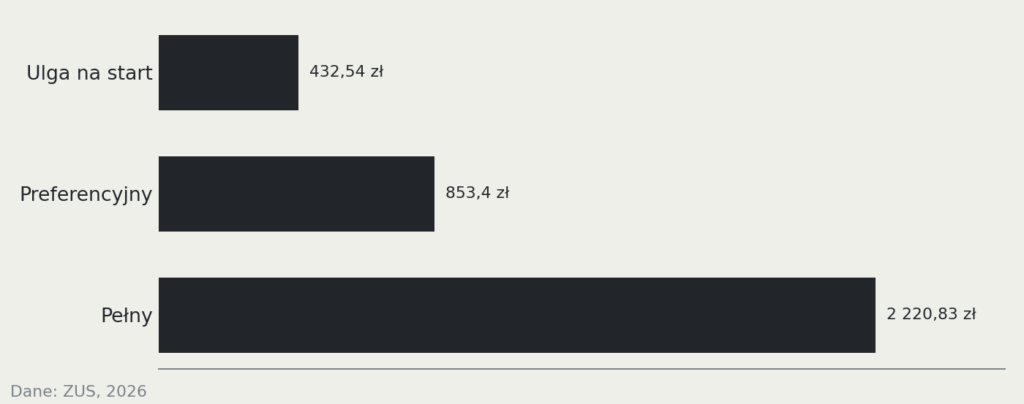
Rejestracja kosztuje 0 zł, a koszt tworzą składki, które rosną w trzech etapach (stawki ZUS na 2026 rok, z minimum składki zdrowotnej).
| Etap | Czas | ZUS społeczny bez chorobowego | ZUS społeczny z chorobowym | Razem z minimum zdrowotnej |
|---|---|---|---|---|
| Ulga na start | 6 miesięcy | 0 zł | nie dotyczy | 432,54 zł |
| Preferencyjny | 24 miesiące | 420,86 zł | 456,18 zł | 853,40 zł bez chorobowego, 888,72 zł z chorobowym |
| Pełny | później | 1788,29 zł | 1926,76 zł | 2220,83 zł bez chorobowego, 2359,30 zł z chorobowym |
Pełny ZUS liczy się od podstawy 5652 zł i obejmuje Fundusz Pracy oraz Fundusz Solidarnościowy. Preferencyjny ma podstawę 1441,80 zł (30% minimalnego wynagrodzenia) i tych funduszy nie zawiera. W obu składka wypadkowa jest liczona przy stopie 1,67%.
Przy skali i podatku liniowym minimum składki zdrowotnej to 9% z płacy minimalnej 4806 zł. Obowiązuje od lutego 2026 do stycznia 2027 roku. Na ryczałcie składka zależy od przychodu (tabela w sekcji o podatku). Do składek dochodzą koszty księgowości, rachunku firmowego i inne wydatki miesięczne, których tabela nie obejmuje.
Kiedy ulga na start się nie opłaca?
Wtedy, gdy ważniejsze są świadczenia chorobowe i staż emerytalny. Ulga na start zwalnia na 6 miesięcy kalendarzowych ze składek społecznych (zdrowotna zostaje). W tym czasie nie odkładasz jednak składek na emeryturę i rentę ani nie masz świadczeń chorobowych i wypadkowych.
Przysługuje przy pierwszej działalności albo powrocie po przerwie trwającej co najmniej 60 miesięcy. Drugi warunek: brak pracy dla byłego pracodawcy w zakresie wykonywanym na etacie w bieżącym lub poprzednim roku. Start w trakcie miesiąca przesuwa początek ulgi na kolejny miesiąc. Z ulgi można zrezygnować i od razu płacić od preferencyjnej podstawy.
Co się zmieniło w małym ZUS plus?
Od stycznia 2026 r. mały ZUS plus przysługuje przez 36 miesięcy w każdym okresie 60 miesięcy prowadzenia działalności (komunikat ZUS). Miesiące, których nie wykorzystasz, nie przechodzą na kolejny okres.
Warunkiem jest przychód w poprzednim roku do 120 tys. zł. Podstawa składek mieści się między 30% minimalnego wynagrodzenia a 60% prognozowanego przeciętnego wynagrodzenia i zależy od dochodu.
Wakacje składkowe to osobna ulga: jeden wybrany miesiąc w roku kalendarzowym, dla firm do 10 ubezpieczonych łącznie z przedsiębiorcą. Nie przysługują na uldze na start.
Jaki podatek wybrać w JDG?
Bez wyboru obowiązuje skala podatkowa, a decyzję rozstrzyga poziom dochodu i kosztów. Na ryczałcie stawka zależy od branży.
| Forma | Stawka | Składka zdrowotna |
|---|---|---|
| Skala podatkowa | 12% do 120 tys. zł dochodu, 32% od nadwyżki; kwota wolna 30 tys. zł | 9% dochodu |
| Podatek liniowy | 19% niezależnie od dochodu, bez kwoty wolnej | 4,9% dochodu |
| Ryczałt od przychodów ewidencjonowanych | 2-17% przychodu zależnie od działalności | 498,35 zł przy przychodach do 60 000 zł; 830,58 zł od 60 000 do 300 000 zł; 1495,04 zł powyżej 300 000 zł |
Skala jest formą domyślną i nie wymaga zgłoszenia. Podatek liniowy wyklucza wspólne rozliczenie z małżonkiem. Przy skali i liniowym 432,54 zł to dolna granica składki zdrowotnej, a faktyczna kwota rośnie z dochodem.
Ryczałt ma limit 2 mln euro przychodu w poprzednim roku. Oświadczenie o wyborze składa się do 20. dnia miesiąca po miesiącu pierwszego przychodu. Wybór blokuje praca dla byłego pracodawcy w tym samym roku w zakresie wykonywanym na etacie. Karty podatkowej nowy przedsiębiorca nie wybierze: od 2022 r. korzystają z niej tylko ci, którzy kontynuują ją od 2021 r.
Kiedy trzeba płacić VAT?
Gdy sprzedaż przekroczy 240 tys. zł rocznie, bo do tej kwoty działa zwolnienie podmiotowe. Limit wzrósł od 1 stycznia 2026 r. z 200 tys. zł. Zwolnienie ma wyjątki branżowe, więc najpierw sprawdź swoją branżę.
Kto prowadzi księgowość JDG?
Właściciel prowadzi księgi sam albo zleca je biuru rachunkowemu w Rudzie Śląskiej. Rodzaj ewidencji wynika z formy podatku: przy skali i liniowym zwykle jest to podatkowa księga przychodów i rozchodów (KPiR), przy ryczałcie ewidencja przychodów. Kto co miesiąc przekazuje JPK_V7M, od 2026 r. prowadzi KPiR lub ewidencję wyłącznie w programie komputerowym.
Jakie są zalety i minusy JDG?
Prostota i samodzielność kosztem odpowiedzialności majątkiem i braku ochrony pracowniczej. Czy to się opłaca, zależy od dochodu po składkach i ryzyka. Z etatem porównuj kwoty po odliczeniach; pomoże rozróżnienie brutto a netto.
Zalety:
- Bezpłatna rejestracja i start bez kapitału zakładowego.
- Niskie składki na początku: ulga na start, potem preferencyjny ZUS.
- Wybór formy opodatkowania: skala, liniowy albo ryczałt.
Minusy:
- Odpowiedzialność całym majątkiem.
- Brak płatnego urlopu i ochrony przed zwolnieniem.
- Zasiłek chorobowy zależny od dobrowolnej składki.
Czy JDG może zatrudniać pracowników?
Tak, bez limitu liczby. „Jednoosobowa” opisuje właściciela, a nie liczbę zatrudnionych.
Czy lata na własnej działalności liczą się do emerytury?
Tak, o ile opłacasz składki emerytalne; na uldze na start ich nie ma.
Czy firmę można zawiesić?
Tak. W zawieszeniu nie płaci się składek społecznych ani zaliczek na podatek, co ma sens przy sezonowości. Zawieszenie nie wydłuża ulgi na start.
Gdzie szukać dofinansowania na start?
Między innymi w preferencyjnych pożyczkach BGK z programu „Pierwszy biznes – Wsparcie w starcie”, skierowanych m.in. do bezrobotnych i studentów ostatniego roku. Temat funduszy UE poruszą lokalne konsultacje o funduszach UE, zaplanowane na 10 listopada 2026 r.
Tekst ma charakter informacyjny i przedstawia stan przepisów z listopada 2026 roku; przed wyborem formy opodatkowania warto skonsultować swoją sytuację z księgowym lub doradcą podatkowym.